
Reading view

Brasil perde bilhões em royalties da mineração diante de sonegação generalizada e amplia prejuízo para estados e municípios

Por Maurício Angelo e Lucio Lambranho

Seja qual for a metodologia adotada, uma certeza ronda o setor mineral de acordo com vários levantamentos e estimativas: as empresas estão pagando muito menos compensação financeira (a chamada CFEM) do que deveriam e o nível de sonegação é altíssimo.

Dados do Tribunal de Contas da União (TCU) divulgados pelo Observatório da Mineração ainda entre janeiro e setembro de 2024 apontaram o rombo da sonegação fiscal causada por mineradoras na taxa de cerca de R$ 35 bilhões entre 2019 e 2023. Como os levantamentos consideram que para cada R$ 1 arrecadado em CFEM R$ 1 é sonegado, os desvios também podem ser acrescentados a mais R$ 15,35 bilhões, a soma dos valores arrecadados com a mesma cobrança entre 2024 (R$ 7,44 bilhões) e 2025 (R$ 7,91 bilhões), segundo os dados divulgados em janeiro de 2026 pelo Ministério de Minas e Energia.

Assim, os dados apontam que o país pode ter perdido R$ 50,35 bilhões entre 2019 e 2025 na sonegação da CFEM (Compensação Financeira pela Exploração de Recursos Minerais), o royalty da mineração.

Essa estimativa parte da premissa, adotada em nota técnica da própria Agência Nacional de Mineração a partir de levantamentos da Febrafite, do TCU e da CGU, de que para cada R$ 1 arrecadado em CFEM outro R$ 1 deixa de ser recolhido. Esse teto é conservador e não uma medição direta. O cenário pode ser pior – outras estimativas da própria ANM falam em até R$ 2 para cada R$ 1 recolhido – e auditorias do TCU apontam 40% de sonegação.

Uma auditoria do Tribunal de Contas da União consolidada no Acórdão 2.116/2024-Plenário trabalha com uma faixa mais estreita: entre 2017 e 2022, em média 69,7% dos titulares de processos ativos nas fases de concessão e licenciamento não pagaram a CFEM de forma voluntária; entre os que pagaram, a sonegação parcial identificada nas amostras auditadas variou de 30,5% a 40,2% do valor devido. Com base nesses índices, o Tribunal estima que a arrecadação entre 2014 e 2021 poderia ter sido de 30,5% a 40,2% maior, o equivalente a algo entre R$ 9,4 bilhões e R$ 12,4 bilhões que deixaram de ser recolhidos no período.

Os valores em circulação no debate não são somáveis, porque medem coisas diferentes e convivem em três ordens de grandeza. Em seminário realizado em Belo Horizonte em outubro de 2025, TCU e TCE-MG reforçaram o alerta sobre o risco fiscal: as perdas acumuladas na arrecadação da CFEM entre 2017 e 2024 chegariam a R$ 20 bilhões, com outros R$ 20 bilhões em créditos sob risco de prescrição e risco adicional estimado entre R$ 12 bilhões e R$ 16 bilhões por falta de controle. A mineração integra a Lista de Alto Risco da Administração Pública mantida pelo TCU.

Entre o que foi efetivamente sonegado, quanto pode ter sido no cenário mais pessimista e quanto o poder público ainda pode perder, o cenário certo é que a sonegação é uma prática comum na mineração e que o Brasil deixa de arrecadar bilhões e bilhões por ano que poderiam contribuir para pelo menos melhorar levemente o retorno que o setor mineral alega dar, mesmo puramente financeiro, à sociedade.

Arrecadação de 2025 é a segunda maior da série histórica e ANM admite mais um passivo multibilionário de CFEM

A arrecadação de R$ 7,91 bilhões em 2025 é a segunda maior da série histórica da CFEM, atrás apenas de 2021 (cerca de R$ 10,3 bilhões), e representa alta de 6,3% sobre 2024, segundo a ANM. Do total, R$ 5,92 bilhões foram destinados a municípios e R$ 1,17 bilhão a estados; 5.234 cidades receberam recursos, o equivalente a 94% dos municípios do país. Minas Gerais concentrou 45% do recolhimento e o Pará, 39%. Houve diversificação da base: a participação do minério de ferro caiu de cerca de 75% em 2024 para 69% em 2025, enquanto cobre (de 5,5% para 7,78%) e ouro (de 4,8% para 7,48%) ganharam peso.

A ANM informou ao Observatório da Mineração que o passivo atualmente em discussão administrativa no âmbito da CFEM é de R$ 23.283.346.260,64 bilhões (valor histórico, não atualizado). E que desse total, R$ 6.253.801.872,91 bilhões correspondem a créditos já inscritos em dívida ativa.

“Para fortalecer a arrecadação e reduzir a evasão da Cfem, a Agência vem implementando medidas estruturantes, entre elas a Declaração Eletrônica de Informações Econômico-Fiscais da CFEM (DIEF-CFEM), o aperfeiçoamento de soluções tecnológicas e de gestão, além do reforço de seu quadro técnico com a contratação de novos servidores”, diz o comunicado da agência reguladora.

A DIEF-CFEM foi instituída pela Resolução ANM nº 156/2024 e ajustada pela Resolução nº 200/2025. A declaração é mensal e obrigatória para todos os titulares com produção comercializada, independentemente do porte, e permite à agência cruzar os valores autodeclarados com notas fiscais eletrônicas — ponto central das críticas do TCU, que aponta o modelo autodeclaratório como principal vetor da evasão. Em paralelo, a ANM lançou a Plataforma de Gestão de Recursos Minerais, que passa a concentrar o controle da CFEM.

Os dados apresentados pela ANM sobre o calote bilionário podem ser somados com a falta de cobrança sobre lavras concedidas. Reportagem da Folha de S.Paulo mostrou que um diagnóstico do próprio governo aponta que o país possui 15,6 mil concessões, mas apenas 5.432 recolheram a Cfem e outras 10,2 mil áreas, equivalentes a 65,3% do total, permanecem sem arrecadação da compensação mineral.

Compra de terceiros e custos de transporte também são sonegados

Rosiane Seabra, que presta consultoria para a Amig Brasil (Associação dos Municípios Mineradores do Brasil), informa que as alegações de aquisição de minério de terceiros desacompanhadas de documentos, como notas fiscais regulares, registros minerários e documentos de transporte, não permitem comprovar a efetiva procedência do mineral.

“Essa prática pode impactar diretamente a arrecadação da CFEM e do Valor Adicionado Fiscal (VAF) dos municípios mineradores, especialmente quando há dificuldade de rastreamento da origem mineral ou incompatibilidade entre os volumes extraídos, transportados e comercializados”, afirma.

O VAF é um índice contábil fiscal apurado pelas Secretarias de Fazenda estaduais e serve para calcular toda a riqueza gerada no município por meio das operações de circulação de mercadorias e representa 75% do cálculo do Índice de Participação dos Municípios (IPM) no ICMS.

“No caso de determinados minerais, especialmente pedras preciosas e substâncias de maior facilidade de circulação informal, a fiscalização se torna ainda mais complexa, dificultando a mensuração exata dos valores eventualmente sonegados”, explica Seabra.

Cide Mineral pode conter sonegação, afirma Sindifisco-MG

Minas Gerais, principal estado minerador do Brasil, enfrenta um grave problema de sonegação fiscal no setor mineral, que compromete significativamente a arrecadação pública. Considerando a estimativa de perdas de R$ 50,35 bilhões em Cfem entre 2019 e 2025 e que o estado tem 45% da arrecadação desta compensação, o estado pode ter deixado recolher cerca de R$ 22,65 bilhões.

Os dados fazem parte do estudo “Reforma da Tributação Mineral no Brasil via CIDE Mineral, Combate à Sonegação e Elisão Fiscal”, documento produzido pelo Sindicato dos Auditores Fiscais da Receita Estadual de Minas Gerais (Sindifisco-MG).

Para o Sindifisco-MG, a criação da CIDE Mineral, uma nova contribuição sobre a produção mineral, poderia corrigir essas distorções. Simulações indicam que, se a sonegação fosse eliminada, Minas Gerais poderia arrecadar até R$ 6,5 bilhões a mais por ano apenas com essa Cide, praticamente dobrando os recursos disponíveis para o estado e seus municípios.

“Um valor transformador para as finanças estaduais. Para efeitos de comparação, R$ 6,5 bi equivalem a cerca de 50% do déficit orçamentário anual recente do estado; ou seja, apenas a CIDE Mineral poderia praticamente equilibrar as contas mineiras, permitindo novos investimentos”, informa o levantamento.

A proposta de CIDE Mineral do Sindifisco-MG convive com mudanças federais em curso. A reforma tributária criou o Imposto Seletivo, que incidirá sobre a extração de recursos minerais à alíquota de 0,25% sobre o valor do bem extraído, em regime de cobrança única (sem geração de créditos ao longo da cadeia), durante a transição que vai de 2026 a 2032. Em paralelo, tramita no Congresso proposta de uma CIDE sobre Minerais e Energia (CIDE-ME), cuja alíquota poderia chegar a até três vezes o percentual da CFEM aplicável a cada mineral, destinada a financiar cadeias estratégicas.

Marco Túlio da Silva, presidente do Sindifisco-MG, defende os benefícios da criação da CIDE Mineral, além da apontar que redução da sonegação depende de órgãos de controle bem estruturados para exercer seu papel, inclusive com equipes compatíveis em termos de dimensionamento da força de trabalho necessária.

Entre os benefícios da proposta, segundo o presidente do Sindifisco-MG, estariam o equilíbrio federativo, com melhor distribuição de recursos entre os entes federados, privilegiando os estados e municípios produtores, além da compensação dos municípios afetados como uma forma de mitigar o impacto ambiental e logístico da atividade, tanto em relação aos municípios mineradores, onde ocorre a extração, quanto em relação àqueles que sofrem impactos indiretos.

Marco Túlio também defende a proposta apostando que a cobrança pode gerar um “desenvolvimento regional sustentável”. “Os recursos da CIDE Mineral devem ser direcionados para infraestrutura, saúde, educação e investimentos na integração da cadeia produtiva e diversificação econômica, tornando as regiões mineradas menos afetadas pela exploração e exaustão dos recursos minerais”, estima.

O post Brasil perde bilhões em royalties da mineração diante de sonegação generalizada e amplia prejuízo para estados e municípios apareceu primeiro em Observatório da Mineração.

Entre 2015 e 2025, mineradoras receberam ao menos R$ 49 bilhões em isenções de impostos federais

Por Lúcio Lambranho e Maurício Angelo

O novo pacote de isenções embutido no PL dos minerais críticos não considera ao menos R$ 49,3 bilhões em benefícios tributários federais que 53 empresas de extração mineral direta acumularam entre 2015 e 2025, segundo dados da Receita Federal pesquisados e consolidados pelo Observatório da Mineração.

Este fato, como tem acontecido frequentemente no debate interditado pelo Senado, que marcou duas audiências públicas e cancelou as mesmas na sequência, não costuma aparecer nas discussões sobre a proposta que será votada pela casa.

No topo do ranking entre as mais beneficiadas está a maior mineradora do país, a Vale S.A., com R$ 33,8 bilhões, e uma de suas subsidiárias, a Salobo Metais S.A., empresa do grupo que produz cobre e ouro no Pará e que acumulou benefícios de R$ 6,4 bilhões. Juntas, as duas respondem por 81,7% de tudo o que foi concedido ao setor no período. Em terceiro lugar, a uma distância enorme, aparece a Jacobina Mineração e Comércio, com R$ 1,3 bilhão.

Os R$ 49,3 bilhões medem tributo que o Estado deixou de cobrar por decisão de política pública: renúncia legal, concedida por lei. Não se confundem com os R$ 73 bilhões em dívida ativa que o setor mineral acumula junto à União, revelados pelo Observatório da Mineração recentemente, que se refere a tributo devido e não pago. São bases distintas, apuradas por órgãos distintos, a Receita Federal e a Procuradoria-Geral da Fazenda Nacional. Os valores não se somam nem se abatem entre si. O que a sobreposição revela é que as mesmas empresas aparecem nos dois lados da conta.

Uma nota técnica produzida pelo Instituto de Estudos Socioeconômicos (Inesc) sobre os problemas inseridos no PL dos Minerais Críticos faz um detalhamento dos benefícios concedidos, entre 2015 e 2025, à Vale S.A, que estão concentrados em Imposto de Renda (IR) e Contribuição sobre o Lucro Líquido (CSLL) em função de renúncias fiscais concedidas no âmbito da Superintendência do Desenvolvimento da Amazônia (Sudam) e da Superintendência do Desenvolvimento do Nordeste (Sudene).

De acordo com a legislação, como mostrou o Observatório da Mineração em abril de 2024, os incentivos fiscais para a mineração na Amazônia são de 75% do Imposto de Renda de Pessoa Jurídica (IRPJ), sendo que, em casos de reinvestimentos, podem ser abatidos mais 30%, calculado sobre os 25% restantes. Assim, a redução no IRPJ pode chegar a 82,5%.

Especialistas destacam privilégios de mineradoras e acúmulo de benefícios sem revisão

Para Maria Regina Paiva Duarte, segunda vice-presidenta do Instituto Justiça Fiscal (IJF) e auditora fiscal da Receita Federal do Brasil aposentada, o setor está cercado de “privilégios” diante deste pacote de benefícios e que podem ser ampliados com a nova lei de minerais críticos.

“Há mecanismos para diminuir a tributação, de um lado, e mecanismos para reduzir o pagamento das dívidas, caracterizando um privilégio que vai no sentido contrário da justiça fiscal. Grandes empresas mineradoras já pagam alíquota de IRPJ e CSLL bastante diminuída em função de vários abatimentos que podem fazer, reduzindo seus lucros, e conseguem refinanciar suas dívidas com privilégios”, afirma.

André Portella, doutor em Direito Financeiro e Tributário, professor da Universidade Federal da Bahia (UFBA) e advogado tributarista, acredita que a tributação do setor mineral é “de cabeça pra baixo”, pois estimula a exportação da matéria bruta e desestimula a agregação de valor. 

Segundo Portella, essa inversão termina por contribuir com a manutenção da condição de exportador de commodities historicamente ocupada pelo Brasil. “É claro que isso é deliberado. Para além da falta de razoabilidade na concessão dos benefícios ao setor e mesmo da irregularidade no tocante ao inadimplemento de obrigações de pagar, as desonerações vão na contramão de um projeto de desenvolvimento nacional soberano e sustentável”, diz o especialista. 

Grazielle David, doutoranda em economia do desenvolvimento na Universidade Estadual de Campinas (Unicamp), avalia que os minerais críticos possuem uma característica particular: diferentemente de muitos setores econômicos, a atividade não pode ser deslocada livremente para qualquer lugar.

E, por esse motivo, segundo David, torna-se ainda mais importante perguntar qual é a real necessidade de ampliar benefícios fiscais para atrair investimentos que, em grande medida, já possuem forte incentivo econômico para ocorrer em função da localização das reservas e da crescente demanda global associada à transição energética.

“Nesse contexto, o debate deveria se concentrar em quais condições essa exploração deve ocorrer. A mineração gera impactos ambientais e sociais significativos e frequentemente afeta territórios ocupados por comunidades tradicionais, povos indígenas e populações locais. Por isso, benefícios fiscais deveriam estar condicionados a contrapartidas robustas em termos de proteção ambiental, respeito aos direitos humanos, consulta e participação das comunidades afetadas e distribuição dos benefícios econômicos gerados”, diz.

A questão central, segundo a pesquisadora, é: ocorrendo exploração de recursos minerais, como garantir que a riqueza produzida se converta em desenvolvimento e direitos para a sociedade como um todo.

“Em um cenário dito de restrição fiscal e elevada desigualdade, é fundamental questionar se faz sentido ampliar incentivos para um setor que já opera sobre recursos escassos e estratégicos, localizados no território nacional, sem demonstrar claramente qual valor adicional esses benefícios geram para a população brasileira”, avalia.

Para Marco Túlio da Silva, presidente do Sindifisco-MG, é preciso mais transparência quanto aos critérios que definem a concessão da renúncia, seja isenção ou outra, quanto aos setores beneficiados e montantes envolvidos, quanto aos critérios de definição dos benefícios sociais esperados e formas de acompanhamento. “A partir da transparência a compatibilidade é mais bem avaliada e a própria população pode fazer o controle social”, acredita.

Para o sindicalista, estruturar os órgãos de controle, cuja fragilidade impactou e impacta, por exemplo, como as sonegações do setor mineral com Cfem. “Projetos de lei como este requerem um maior debate com a sociedade civil organizada, com órgãos técnicos de controle e com formuladores de políticas públicas, sem o que prevalece interesses de grupos específicos de interesse, e perde o interesse público”, diz.

“A renúncia fiscal em si não é, por natureza, exclusivamente boa ou ruim, a questão central talvez remonte a ideias defendidas desde JK e Vargas, com relação a políticas desenvolvimentistas estruturantes e cadeias produtivas intensivas em tecnologia e agregadoras de valor. É isto que estamos incentivando? Isso é uma pergunta relevante para afastar um risco extrativista que envolve recurso que se exaure com o tempo”, acredita o especialista ao falar sobre o projeto de lei que cria a política Nacional de Minerais Críticos e Estratégicos.

Isenção de ICMS na exportação mineral esconde benefícios do setor mineral e prejudica estados e municípios, afirma AMIG Brasil

Além das isenções bilionárias de tributos federais, o setor mineral também acumula benefícios que estão fora da política tributária dos estados e que acabam prejudicando os municípios onde estão instaladas suas operações de extração. Segundo dados da Associação Brasileira dos Municípios Mineradores (AMIG Brasil), cerca de 90% da produção nacional de minério de ferro não paga ICMS (Imposto sobre Circulação de Mercadorias e Serviços) por ser destinada à exportação.

Para a entidade, esse é um dos fatores que colocam a mineração brasileira entre os setores menos onerados do mundo e impõem perdas bilionárias aos cofres estaduais e reforça a especialização do país na exportação de commodities com baixo valor agregado e limita os efeitos da atividade sobre a industrialização.

Os dados da AMIG Brasil sobre as finanças estaduais são expressivos e contabilizam desde 1996, inicialmente com a Lei Kandir e hoje com a Constituição de 1988, pois não incide o ICMS nas exportações. Na prática, a maior parte do minério produzido no país não sofre incidência do imposto.

Estimativas, informa a AMIG Brasil, indicam que Minas Gerais deixa de arrecadar entre R$ 7 bilhões e R$ 9 bilhões por ano em função desse mecanismo, sendo cerca de 30% desse valor diretamente relacionado ao minério de ferro. Como a desoneração não é classificada juridicamente como renúncia fiscal, ela fica fora dos cálculos oficiais, o que tende a subestimar o nível de benefício concedido ao setor.

Para Waldir Salvador, consultor de relações institucionais e econômicas da AMIG Brasil, o dado não indica falta de benefícios ao setor, mas reflete a forma como essas vantagens são estruturadas. “Parcela relevante dos incentivos à mineração opera fora dos registros formais de renúncia tributária”, afirma.

Os municípios também suportam perdas com a não incidência do ICMS sobre as exportações. Estudo realizado pela Universidade Federal de Minas Gerais, considerando os dados de tributação de 2023 e a simulação da incidência do ICMS em MG antes da Lei Kandir, demonstrou que haveria ganho de 9,9% na receita com a incidência de 6% de ICMS nas atividades mineradoras. “O caso mineiro ilustra um padrão mais amplo: enquanto estados e municípios produtores concentram perdas de arrecadação, a maior parte dos incentivos diretos é concedida no âmbito federal”, destaca a AMIG Brasil na divulgação dos dados e estudos sobre o tema.

Vale diz que benefícios estão dentro da lei

A reportagem procurou as três mineradoras que mais receberam recursos em benefícios fiscais, acima de R$ 1 bilhão. A Vale, maior beneficiada, que controla também a Salobo Metais e tem participação na Samarco e na Anglo American Minério de Ferro, enviou uma nota afirmando que “os incentivos fiscais da Vale estão em conformidade com a legislação vigente, suas informações são públicas e os investimentos ambientais e socioeconômicos relacionados são divulgados regularmente pela empresa pelo link: Comunicados, Resultados, Apresentações e Relatórios – Vale. Além disso, é importante esclarecer que os incentivos fazem parte de políticas de desenvolvimento regional e são mantidos a partir de contrapartidas, nos termos da legislação tributária vigente, dentre elas a obrigatoriedade de aplicar o valor do incentivo em atividades diretamente ligadas à produção e operação na área de atuação da SUDAM, não podendo ser distribuído aos acionistas”, disse a mineradora.

A Mineração Jacobina não respondeu até o fechamento desta edição. O espaço continua aberto para as suas alegações.

O post Entre 2015 e 2025, mineradoras receberam ao menos R$ 49 bilhões em isenções de impostos federais apareceu primeiro em Observatório da Mineração.

Setor mineral acumula R$ 73 bilhões de dívidas enquanto Congresso prepara novo pacote de incentivos com o PL dos minerais críticos                           

Por Lúcio Lambranho e Maurício Angelo

R$  73 bilhões. Esta é a soma da Dívida Ativa da União e do Fundo de Garantia do Tempo de Serviço (FGTS) inseridos pelo governo federal até abril deste ano nas cobranças (judicial ou administrativa) de valores não pagos por empresas do setor mineral brasileiro.

Com este valor seria possível manter o investimento do governo federal nas escolas de tempo integral de R$ 4 bilhões realizado entre 2023 e 2024 por mais de 18 anos. A dívida é mais de seis vezes maior do que todo o investimento programado pelo governo federal para o Novo PAC Saúde no período 2024-2026 de R$ 11,6 bilhões.

Os dados obtidos pela reportagem por meio da Lei de Acesso à Informação (LAI) representam 2,52% do estoque total da dívida ativa da União de cerca de R$ 2,9 trilhões, segundo os dados da auditoria do Tribunal de Contas da União (TCU) divulgado em novembro de 2025, que apontou “fragilidades na governança, na transparência e no controle da política tributária”.

Os valores também revelam que a concentração destas dívidas é extrema entre as mineradoras. A Vale S.A. responde sozinha por R$ 54,17 bilhões, o equivalente a 74,1% de toda a dívida minerária. A Samarco Mineração S.A. aparece em segundo lugar, com R$ 7,88 bilhões, seguida pela CSN Mineração S.A., com R$ 3,23 bilhões.

Juntas, Vale, Samarco e CSN Mineração somam R$ 65,29 bilhões em dívida ativa, o que representa 89,3% de todo o passivo minerário listado. As cinco maiores devedoras concentram R$ 67,61 bilhões, ou 92,5% do total. Já as dez primeiras somam R$ 69,73 bilhões, equivalentes a 95,4% da dívida ativa minerária.

Além das três maiores, aparecem entre os principais débitos a CBE Companhia Brasileira de Equipamento, em recuperação judicial, com R$ 1,45 bilhão; a Itaminas Comércio de Minérios S.A., com R$ 878,6 milhões; e a Mineração Monte Alegre Ltda., com R$ 847,4 milhões.

A composição tributária reforça o peso dos grandes passivos fiscais do setor. A maior parte dos valores também aparece registrada na situação “Benefício Fiscal”: são R$ 56,83 bilhões da dívida ativa minerária consolidada. Essa classificação indica que a inscrição da dívida está vinculada a algum tipo de condição fiscal específica, como programas de regularização, transações tributárias ou parcelamentos, que podem alterar prazos, condições de cobrança, juros, multas ou descontos. Isso não significa que o débito tenha deixado de existir, mas que sua cobrança ocorre sob regras distintas da cobrança ordinária.

Mineradoras ganham duplamente, aponta especialista

Entrevistados ouvidos pela reportagem apontam que estas distorções e o peso dessa dívida não estão sendo levadas em conta diante da possibilidade das mineradoras ganharem um novo pacote de incentivos fiscais por meio do projeto de lei que cria a Política Nacional de Minerais Críticos e Estratégicos (PNMCE), já aprovado na Câmara no começo de maio, e que segue em tramitação em regime de urgência no Senado.  

Para Maria Regina Paiva Duarte, segunda vice-presidenta do Instituto Justiça Fiscal (IJF) e auditora fiscal da Receita Federal do Brasil aposentada, a dívida ativa com o governo federal chega nestes patamares bilionários por meio dos mecanismos de renegociação da dívida, de programas de parcelamento e refinanciamento que concedem elevados descontos e longo prazo para pagar sem que “haja efetivo controle das esferas de governo”.

“É inadmissível que, por um lado, as mineradoras ganhem incentivos fiscais, pagando menos tributos e, de outro, recebam generosos descontos nos débitos que não foram pagos. Ganham duplamente”, avalia.

Antônio Carlos Castro, advogado e professor da PUC Minas, acredita que o tema é “sensível”. E ao analisar o texto ainda em tramitação diz que do ponto de vista da soberania nacional a iniciativa é positiva.

Mas Castro destaca que o projeto não cria um incentivo isolado, mas um conjunto de instrumentos que podem se acumular sobre o mesmo beneficiário, sem que o texto traga vedação expressa a essa sobreposição.

“O que me parece mais delicado é a ausência de condicionamento desses benefícios à regularidade fiscal plena da empresa, inclusive quanto à Cfem e a passivos em discussão”, aponta.

Para Castro, em um cenário já marcado por litígios bilionários, faz sentido o debate sobre se é razoável ampliar benesses sem antes endereçar o que já está em aberto.

“Não afirmaria isso de forma categórica, porque parte dos valores está sub judice e cada caso tem suas particularidades, mas a preocupação de fundo é legítima”, avalia.

Grazielle David, doutoranda em economia do desenvolvimento e pesquisadora do Transforma, grupo da Universidade Estadual de Campinas (Unicamp), também vê distorções sobre o acúmulo de dívidas das mineradoras.

“Quando um setor acumula centenas de bilhões de reais em dívidas com o poder público e, ao mesmo tempo, continua acessando benefícios fiscais, surge uma questão de coerência da política tributária”, diz.

“É difícil sustentar que o Estado não tem recursos para financiar políticas públicas enquanto abre mão de cobrar parte significativa dos valores já devidos pelo setor mineral”, avalia.

Pelotização, briga judicial e o calote da Vale nos municípios mineradores

A pelotização, que é a transformação do minério de ferro em pelotas, segundo os dados da Associação Brasileira de Municípios Mineradores (Amig Brasil), está no centro de disputas judiciais sobre a incidência nas operações da Vale no pagamento da Compensação Financeira pela Exploração de Recursos Minerais (CFEM).

A entidade alega que fiscalizações realizadas entre 2005 e 2007 pelo então Departamento Nacional de Produção Mineral (DNPM) — posteriormente consolidadas pela Agência Nacional de Mineração (ANM) — identificaram passivos bilionários da Vale e de empresas coligadas, relativos a operações realizadas entre 1991 e 2007.

Auditoria técnica concluída em 2018, no âmbito de Grupo de Trabalho instituído pela ANM, apurou que esses débitos alcançam aproximadamente R$ 2,6 bilhões, envolvendo 28 municípios mineradores de cinco estados brasileiros.

Esses passivos, ou seja, valores não pagos, estão associados e classificados pela Amig como conduta “sistemática” de teses já rejeitadas de forma reiterada pela ANM, pela Advocacia-Geral da União (AGU) e pelo judiciário.

Entre os casos destacados pela associação estão, além da descaracterização da pelotização como etapa de beneficiamento mineral, a alegação de compra de minério de terceiros sem comprovação documental idônea e a dedução indevida de tributos e sobre os custos de transporte.

Neste caso sobre a logística das mineradoras, segundo a Amig Brasil, são retirados da conta mesmo depois que a Instrução Normativa DNPM nº 06/2000 definiu que devem fazer parte do CFEM e cuja legalidade de que deveria existir cobrança já foi confirmada pelo Superior Tribunal de Justiça (STJ).

“Até o momento, não houve qualquer iniciativa concreta da Vale S.A. para quitação das dívidas. E mais grave ainda: a mineradora acumula 13 decisões favoráveis à União e aos municípios em primeira instância, além de decisão transitada em julgado no Tribunal de Justiça de Minas Gerais, e, ainda assim, sustenta a narrativa de suposta “falta de conforto jurídico”, sustenta a entidade.

Rogério Moreira, consultor jurídico da Amig Brasil, explica que entre as ações judiciais acompanhadas pela entidade, o caso pelotização é o mais relevante em valores e em repercussão econômica e social não só para os municípios mineradores, mas também para os estados e a União.

Segundo Moreira, a decisão mais recente se deu em processo movido pela Vale e cuja relatoria foi do desembargador Novély Vilanova, do TRF1, em 11 de junho de 2025. 

“Ficou claro para a 8ª Turma do TRF1 que ‘a pelotização configura, conforme o Decreto no 1/1991, última etapa do beneficiamento do minério de ferro, desde que não descaracterize sua natureza mineralógica’. A prova técnica e a literatura especializada demonstram que a pelotização não descaracteriza o minério, devendo a CFEM incidir após essa etapa”, afirma Moreira.

Sobre a expectativa para que esses valores sejam pagos, a Amig Brasil ainda não consegue mensurar, pois neste processo ainda cabe recurso ao STJ. “Mas, a entidade espera que o Poder Judiciário possa decidir o mais rápido possível, considerando a relevância da matéria para o segmento minerário nacional”, completa o consultor da Amig.

Maiores devedoras dizem que estão dentro da lei

Procurada para esclarecer a dimensão dos valores, forma de pagamento e redução do passivo e demais assuntos envolvendo as dívidas com o governo federal, a Vale se limitou a responder apenas as questões relacionadas com as ações que questionam o pagamento da Cfem. “A Vale não comenta ações em andamento. A empresa efetua, regularmente, o recolhimento da Cfem e observa tanto as normas aplicáveis quanto os limites constitucionais existentes. Nos últimos 10 anos, recolheu R$33 bilhões em Cfem, distribuídos aos municípios pela Agência Nacional de Mineração (ANM)”, diz o comunicado.

A empresa também destaca que faz ações junto às comunidades tanto no Brasil como no exterior. “A Vale continua empenhada em gerar valor compartilhado e sustentável para todas as localidades onde atua, bem como contribuir para o crescimento das economias locais, nacionais e global, por meio de suas operações, investimentos, tributos e royalties”, afirma a empresa.  

A Samarco enviou uma nota também sem responder às questões exatas da reportagem. “A Samarco informa que segue rigorosamente todas as regras legais relativas ao pagamento de tributos e utiliza do seu direito constitucional de se defender, nas esferas administrativa e judicial, das cobranças que entende indevidas, mantendo sua regularidade fiscal”, afirma a mineradora.

Também pedimos informações à CSN, mas até o fechamento desta edição a empresa não respondeu os pedidos da reportagem. O espaço continua aberto para manifestação.

O post Setor mineral acumula R$ 73 bilhões de dívidas enquanto Congresso prepara novo pacote de incentivos com o PL dos minerais críticos                            apareceu primeiro em Observatório da Mineração.

PF conecta “lavanderia” das esposas de servidores da ANM com “quem mandava” nas fraudes de extração mineral ilegal na Serra do Curral

As investigações da Polícia Federal (PF) na Operação Parcours revelaram uma sequência de novas provas que indicam um esquema de lavagem de dinheiro envolvendo dois servidores da Agência Nacional de Mineração (ANM): o então gerente regional da ANM em Minas Gerais, Leandro Cesar Ferreira de Carvalho, e o superintendente substituto de segurança de Barragens de Mineração, Claudinei Oliveira Cruz.

A análise do material apreendido também mostra as conexões de Carvalho com Lucas Kallas, empresário apontado com o mentor das fraudes que produziu a “distopia ambiental” na extração ilegal de minério de ferro na mina Corumi na Serra do Curral em Belo Horizonte. E a relação dos dois servidores da agência reguladora com Luis Fernando Franceschini da Rosa, apontado como o principal gestor e controlador do grupo econômico que reúne Empabra, Green Metals e Fides, por meio de um intermediário do esquema de crimes investigados pela PF. 

Os dois servidores foram afastados dos seus cargos, como revelou o Observatório da Mineração em maio de 2025, com base em dois relatórios do Conselho de Controle de Atividades Financeiras (COAF) envolvendo movimentações suspeitas das suas esposas. No caso de Leandro Cesar, movimentações atípicas de mais de R$ 2 milhões e no de Claudinei, de R$ 1,1 milhão.

O relatório da PF aprofunda a participação das companheiras dos dois investigados, tanto que ambas foram agora indiciadas por lavagem de dinheiro e organização criminosa.

Janaísa Dias Mendes, esposa de Carvalho, é identificada como estudante e sem renda formal compatível com os milhões que movimentava em sua conta pessoal, servindo de anteparo para as vantagens recebidas pelo marido. A investigação destaca que os aparelhos do servidor tinham pouco conteúdo, sugerindo o uso de mensagens temporárias para “autoproteção e preocupação com monitoramento estatal” e que devem “ser valorados no contexto de movimentações financeiras incompatíveis e de suspeita de favorecimento de mineradoras”.

Num dos trechos do documento em que detalha as ações do casal, a PF informa que numa conversa entre Carvalho e Janaísa em fevereiro de 2025, o gerente regional da ANM diz que está em Brasília “correndo atrás de deputados” para conseguir uma vaga na diretoria colegiada da agência reguladora. Neste trecho da conversa, ele diz para a esposa ter conversado com “Calas”, uma referência que a PF conecta a Lucas Kallas. Na mesma mensagem, ele diz que o empresário era “quem mandava” e teria prometido ajudá-lo a conseguir o novo posto na ANM.

A aquisição de um imóvel de luxo em Belo Horizonte é o principal indício de lavagem de capitais do núcleo de Carvalho. O casal comprou um apartamento em março de 2023 no Edifício La Pienezza, empreendimento de alto padrão no bairro Cruzeiro por R$ 2,9 milhões, tendo quitado mais de R$ 1,2 milhão em maio de 2025. Além do valor do imóvel, Janaísa negociou personalizações e mobiliário de alto padrão, totalizando mais de R$ 700.000,00, informando expressamente aos fornecedores que o “pagamento seria à vista e em dinheiro” para obter descontos.

O consumo de bens de luxo por Janaísa reforça a disparidade entre a renda declarada do servidor e a realidade financeira da família. Ela era tratada como “cliente VIP” em joalherias, onde negociava peças como uma pulseira de R$ 23.438,00, além de realizar viagens internacionais para destinos como Miami. Documentos bancários revelaram que a conta de Janaísa chegou a receber um único depósito em espécie de R$ 180 mil em janeiro de 2025, valor que, somado a outros créditos, elevou seu saldo para mais de R$ 461 mil.

Já o servidor Claudinei Oliveira Cruz utilizava sua esposa, Kelly Cristina Bonifácio Oliveira Cruz, e a empresa familiar Casa-Escola Organiza como principais veículos para a movimentação de recursos ilícitos, segundo a PF. A investigação aponta que a Organiza funcionava como uma “conta de passagem” para dar aparência lícita aos valores, apresentando um fluxo financeiro totalmente incompatível com sua atividade econômica, como em outubro de 2023, quando a conta registrou “entradas de R$ 154.223,02 e saídas de R$ 136.734,60”, apesar de a empresa possuir dívidas e operar formalmente no prejuízo.

A guarda de grandes quantias em dinheiro vivo na residência do casal era uma prática comum identificada por meio de interceptações telemáticas. Em uma das mensagens, Claudinei orientou a esposa a “retirar dinheiro guardado no guarda-roupas” para realizar depósitos, enquanto outro registro visual no celular de Kelly mostrou um “maço de dinheiro preso por elástico no interior de uma bolsa”. Para evitar detecção, o casal adotava códigos como “vidros de limpeza” (cada vidro equivaleria a R$ 10 mil) e “blocos” para se referir a montantes que chegaram a somar R$ 129.700,00 guardados na sede da empresa.

Para internalizar esses valores no sistema bancário, o casal utilizava o pagamento de boletos de despesas pessoais com dinheiro em espécie. Claudinei chegou a pedir expressamente que Kelly emitisse boletos de R$ 5.000,00 para serem pagos em lotéricas com o objetivo de “ir desovando o que tá aqui em casa”. Esse método permitia que o casal mantivesse um padrão de vida luxuoso, com gastos em cartões de crédito superiores a R$ 40.000,00 mensais, viagem para a Grécia, festas de aniversário orçadas em R$ 26.000,00 e interesse na compra de um flat na Savassi, em Belo Horizonte.

O inquérito conclui que as duas esposas atuavam ativamente na operacionalização financeira das vantagens indevidas. Enquanto Kelly geria a empresa de fachada e o “caixa” doméstico de Claudinei, Janaísa figurava como a proprietária formal dos ativos de luxo de Leandro.

Mineração da Empabra na Serra do Curral. Foto: Léo Boi/CBH Velhas Divulgação

Empresário Lucas Kallas teria custeado título de sócio-torcedor para delegado

As investigações sobre Kallas, segundo a PF, também revelaram indícios de corrupção envolvendo o delegado Wagner Sales, ex-superintendente da Superintendência Regional de Meio Ambiente  (Supram) e responsável por assinar, em 2015, o Termo de Ajustamento de Conduta (TAC) que viabilizou a operação da Empabra.

Dados compartilhados com a PF da Operação Ouro Negro da Polícia Civil de Minas Gerais em 2020 e que teve uma das empresas de Kallas como alvo, a Cedro Mineração,   mostram Kallas enviando dados pessoais do delegado para uma funcionária da Cedro para o pagamento de um cadastro de “sócio torcedor do Cruzeiro, com valor de R$ 12.000,00”.

O relatório da Polícia Federal conclui de forma direta que “o conteúdo sugere que Lucas Kallas estaria custeando o sócio torcedor de Wagner Sales”, o que reforça as suspeitas de “pagamento de vantagem indevida ou tráfico de influência” envolvendo agente público com histórico de atuação em órgão ambiental diretamente relacionado à Empabra.

“Há indícios de articulação pessoal com agente público que assinou TAC ambiental da Empabra, o que deve ser analisado no eixo de corrupção, captura institucional e favorecimento administrativo, especialmente porque o instrumento de regularização ambiental foi reiteradamente utilizado como suporte formal para a continuidade da exploração da Mina Granja Corumi”, diz o relatório da PF.

No eixo da lavagem de capitais, a PF afirma será necessário aprofundar a investigação sobre a “estrutura patrimonial paralela, com uso de pessoa interposta, ocultação de beneficiário final” no núcleo econômico relacionado à Kallas.

Também usando os dados da Ouro Negro, a PF destaca o registro de patrimônio de R$ 204 milhões, sendo R$ 4 milhões referentes a um apartamento em nome de uma parente de Kallas, no fundo Reag. “O dado não permite afirmar, isoladamente, que recursos oriundos da Mina Granja Corumi tenham sido destinados ao Reag; contudo, reforça a necessidade de aprofundamento da linha investigativa”, informa a PF.

O intermediário “compadre” de Franceschini

No relatório de indiciamento, o advogado Luis Fernando Franceschini da Rosa aparece usando Nívio Tadeu Lasmar Pereira para fazer contato com os dois servidores da ANM. Geólogo e consultor, ele foi indiciado por corrupção ativa, intermediação de influência, associação criminosa, falsidade ideológica e fraude processual. É descrito como o elo de ligação entre os interesses de Franceschini e os servidores da agência.

Segundo o relatório, ele não era apenas um consultor formalmente contratado pela Empabra, mas verdadeiro intermediário de acesso a servidores estratégicos da ANM”.

No núcleo de Claudinei, diz a PF, o geólogo aparece desde, pelo menos, 2020, como contato de confiança do casal, salvo no aparelho de Kelly como “Nivio.compadre”, sendo posteriormente acionado em contextos de aperto financeiro, pedidos de auxílio e circulação de valores.

“Nesse contexto, os pagamentos feitos por FRANCESCHINI a NÍVIO, embora formalmente travestidos de consultoria, adiantamentos, ‘agrado’, ‘comissão’ ou ‘prêmio liberação’, ganham contornos de contrapartida indevida, sobretudo quando confrontados com os vínculos de NÍVIO com CLAUDINEI, LEANDRO e com a atuação funcional desses servidores em benefício da EMPABRA”, diz a PF.

Essa proximidade era monetizada por Franceschini para resolver pendências administrativas complexas. O inquérito relata que o empresário “recorria a NÍVIO sempre que precisava destravar temas sensíveis perante a ANM, como autorização de escoamento de minério, retificação do RAL, desinterdição parcial e atos relacionados à Pilha A”.

Mensagens de WhatsApp confirmam pedidos expressos de Franceschini para que Nívio agendasse reuniões informais. Em agosto de 2023, o empresário solicitou: “Marca com Leandro e Claudinei”, ao que Nívio respondeu pedindo ligação prévia para “combinar alguns detalhes”.

O consultor demonstrava ter acesso privilegiado a decisões internas antes de sua publicação oficial. Em diálogos interceptados, Nívio informou Franceschini sobre andamentos de processos afirmando que o expediente estava “no forno”.

O inquérito aponta que os pagamentos feitos a Nívio não correspondiam apenas a honorários técnicos. As remunerações ganham “contornos de contrapartida indevida” quando analisadas junto aos atos funcionais favoráveis praticados pelos servidores da ANM.

Mineração da Empabra na Serra do Curral. Foto: Léo Boi/CBH Velhas Divulgação

Outro lado: indiciados se defendem

Luis Fernando Franceschini da Rosa informou por meio do seu advogado que não dará declarações nesta fase do inquérito da PF.

O advogado de Claudinei Oliveira Cruz e Kelly Cristina Bonifácio Oliveira Cruz informa que o casal só se manifestará nos autos do processo. Da mesma forma, o escritório que representa Cesar Ferreira de Carvalho e sua esposa, Janaísa Dias Mendes, informa que não apresentará informações à imprensa sobre o caso.

Lucas Kallas não respondeu aos questionamentos sobre a relação com os servidores da ANM, com o delegado da Supram e os apontamentos da PF sobre o fundo Reag. Sua assessoria enviou apenas uma nota alegando que os fatos já foram arquivados.

“A defesa tem plena confiança na demonstração de inocência de Lucas Kallas, pois o indiciamento requenta fatos antigos, já investigados e arquivados pela Justiça. Lucas não tem relação com a empresa investigada desde 2017 e, antes disso, havia sido apenas investidor”, diz sua defesa.  

Tentamos contatos com Nívio Tadeu Lasmar Pereira por meio dos seus contatos da sua empresa de consultoria ambiental, mas não recebemos retorno até o fechamento desta edição.

Não conseguimos contato com o delegado Wagner Sales, ex-superintendente da Supram. Sales não está na lista dos indiciados pela PF. No portal da transparência do governo de Minas Gerais, seu perfil registra que o servidor público está inativo.

O espaço para as alegações dele e dos demais citados que não conseguimos contatos continua aberto para a apresentação das suas alegações e contraponto.

O post PF conecta “lavanderia” das esposas de servidores da ANM com “quem mandava” nas fraudes de extração mineral ilegal na Serra do Curral apareceu primeiro em Observatório da Mineração.

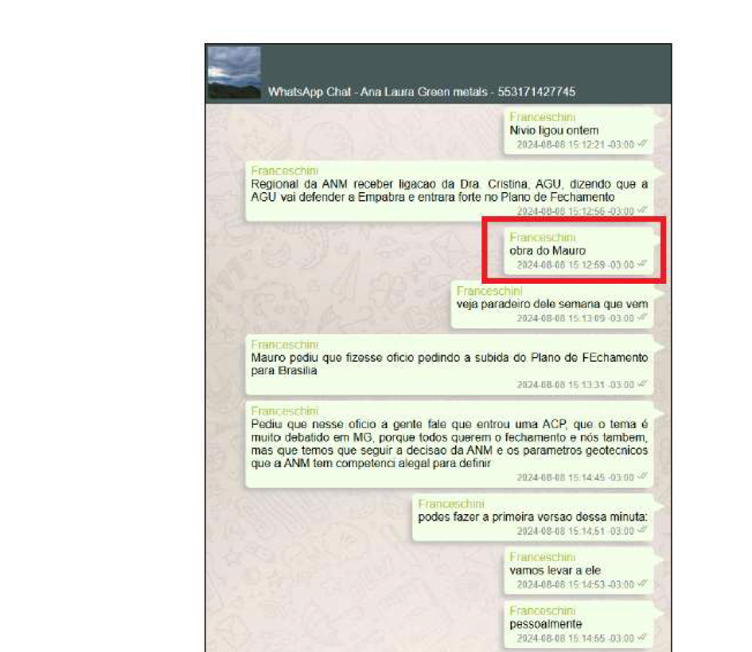
“Obra do Mauro”: PF aponta favorecimento de mineradora investigada na Operação Parcours por diretor-geral da ANM

As investigações da Polícia Federal (PF) na Operação Parcours revelam indícios de ações de órgãos federais favoráveis à mineradora Empabra, a principal empresa do grupo de mineradoras investigadas por lavra ilegal na Serra do Curral em Belo Horizonte. Uma delas, citada no relatório mais recente da investigação, foi classificada como a “obra do Mauro”.

O termo foi usado pelo empresário Luis Fernando Franceschini, um dos principais alvos da Parcours, ao sugerir que a atuação da Advocacia-Geral da União (AGU) em defesa da mineradora teria sido articulada diretamente por Mauro Henrique Moreira Sousa, diretor-geral da Agência Nacional de Mineração (ANM), que também foi indiciado pela PF, que permanece no cargo. 

Segundo o relatório, o grupo percebia o dirigente da agência reguladora como um patrocinador de seus interesses, uma vez que ele “teria influenciado atuação institucional favorável à Empabra, inclusive junto à Advocacia-Geral da União”, órgão federal onde Sousa começou a atuar a partir de 2005, passando pela consultoria jurídica do Ministério de Minas e Energia (MME), como ele destacou na sua mensagem aos senadores antes de assumir o posto na ANM.

“A IPJ destaca que Mauro é servidor de carreira da AGU. Ainda que o trecho deva ser tratado como indiciário, ele revela a percepção interna do grupo de que Mauro poderia influenciar ou articular atuação institucional favorável à Empabra em disputas administrativas ou judiciais”, diz a PF. 

Esse ponto das conversas, informa o relatório, “é especialmente sensível porque a atuação estatal deveria ser guiada pelo interesse público e pela defesa da legalidade, e não pela estratégia privada de empresa regulada investigada por lavra irregular, dano ambiental, fraude documental e usurpação de bens minerais da União”.

Reprodução relatório da PF

A Polícia Federal identifica uma “relação próxima, frequente e informal” entre Mauro Sousa e o controlador da mineradora, Franceschini. Durante o período monitorado pela PF, foram registradas “diversas mensagens e 61 ligações entre ambos”, tratando de temas sensíveis como o Plano de Fechamento de Mina (PFM) da Mina Corumi.

Para os investigadores, o teor das conversas revela uma dinâmica “incompatível com a impessoalidade esperada entre o dirigente máximo de agência reguladora e empresário do setor regulado”.

Além do contato direto com o proprietário, Mauro Sousa mantinha comunicações em tom de intimidade com a coordenadora jurídica da mineradora, Ana Laura Braga de Carvalho. Em mensagens interceptadas, o Diretor-Geral chamava a advogada de “queridinha” e combinava encontros e jantares em Brasília. Esse canal privilegiado permitia que o dirigente adiantasse informações sobre a tramitação de processos, informando, por exemplo, que a equipe técnica da agência se manifestaria em data específica sobre um processo.

A captura institucional da ANM, segundo a PF, incluía também a submissão informal de documentos oficiais à autoridade máxima antes mesmo de sua entrada formal no sistema. O empresário Franceschini chegou a admitir a advogados do grupo ter enviado minutas de ofícios para que o diretor-geral apresentasse eventuais “considerações” prévias. A PF sustenta que essa conduta permitia à empresa ajustar suas petições com base na avaliação da autoridade, violando a “isonomia, impessoalidade e regularidade procedimental”.

PF indiciou Mauro Henrique Sousa por advocacia administrativa e associação criminosa

O relatório final da Operação Parcours conclui que Mauro Sousa atuou de forma decisiva para a “superação de entraves administrativos relacionados a empreendimento sob investigação por lavra irregular”.

Diante das provas de que ele teria utilizado o prestígio do cargo para favorecer interesses particulares, a PF o indiciou por condutas que reúnem “elementos de advocacia administrativa e tráfico de influência”. A investigação aponta que essa proteção interna na agência reguladora era um dos pilares para assegurar a “continuidade da exploração mineral” clandestina na Serra do Curral.

As conversas do diretor-geral da ANM com o controlador da Empabra também citam outros três servidores da agência: Fábio Perlatti, Ronaldo de Azevedo Coimbra e Roger Romão Cabral. Perlatti é gerente de Sustentabilidade e Fechamento de Mina da Superintendência de Fiscalização da ANM e Romão era diretor e deixou o cargo em dezembro de 2025. Coimbra ainda faz parte da ANM.

“Em novembro e dezembro de 2024, Franceschini tratou diretamente com Mauro sobre a equipe da ANM responsável pela análise do PFM, ocasião em que o Diretor-Geral mencionou o Diretor Roger Romão Cabral, integrante da Diretoria Colegiada, e informou movimentações internas relacionadas ao tema”, afirma o relatório.

Reprodução relatório da PF

O inquérito cita ainda que em fevereiro de 2025, ao ser questionado por Franceschini sobre pareceres de servidores da ANM, como Perlatti e Ronaldo Coimbra, Mauro respondeu que encaminharia a demanda à Romão, responsável pela coordenação do assunto.

“A gravidade do contato não está apenas na existência de diálogo entre regulador e regulado, mas no conteúdo e na forma da interlocução. Mauro adiantou a Franceschini informações sobre a tramitação interna do PFM, inclusive que Roger já havia conversado com Marco Túlio Naves De Carvalho e que a equipe deveria se manifestar até determinada data. Tal conduta, em tese, ultrapassa o dever de transparência institucional e sugere tratamento privilegiado, pois Franceschini passava a acompanhar, por canal pessoal e informal, atos internos de análise técnica da ANM relativos a procedimento administrativo de interesse direto de sua empresa”, diz a PF.

Associado ao nome de Coimbra e de Leandro Cesar de Carvalho, servidor indiciado por lavagem de dinheiro, está uma anotação em um quadro no inquérito da PF sobre como o Plano de Lavra de 2016 foi considerado satisfatório, “embora utilizasse a recuperação ambiental/PRAD para justificar a extração máxima de produtos”.

O relatório informa ainda que após denúncia de extração ilegal, relatório de fiscalização de novembro de 2017 afirmou não haver lavra ou extração mineral na poligonal da mineradora. “Informação potencialmente falsa ou enganosa, pois o acervo técnico indicou extração ilegal no período da vistoria. Indício de sonegação de dados em fiscalização e facilitação da continuidade da lavra irregular”, destaca o inquérito.

Reprodução relatório da PF

ANM não comenta e AGU informou que abriu processo interno para apurar os fatos

Procurada pela reportagem, a ANM respondeu que “em relação aos nomes mencionados, a agência não comenta o conteúdo de investigações em andamento nem faz manifestações sobre citações constantes de inquéritos policiais”.

E que a posição institucional da agência sobre o caso permanece a mesma do que foi publicado em uma nota no dia 28 de junho. No texto, a ANM informa que Mauro Sousa participou dessas tratativas “exclusivamente como representante institucional da Agência perante o Poder Judiciário e os demais órgãos envolvidos, no exercício das atribuições inerentes ao cargo”.

“Esclarecemos apenas que pareceres e manifestações técnicas produzidos por servidores da ANM são elaborados no exercício regular de suas atribuições legais, com fundamento em critérios técnicos e administrativos”, diz também a ANM em resposta aos pedidos de contrapontos sobre os servidores citados.

Os outros servidores da ANM citados no relatório da Polícia Federal, Fábio Perlatti, Ronaldo de Azevedo Coimbra e Roger Romão Cabral não estão entre os indiciados pela PF. Mauro Henrique Moreira Sousa foi indiciado por advocacia administrativa e associação criminosa.

Após ser procurada pela reportagem no dia 3 de julho, a AGU informou que abriu um processo interno para apurar os fatos neste mesmo dia.  “Diante da referida operação da Polícia Federal, a Corregedoria-Geral da AGU abriu, de ofício, análise prévia sobre a existência de potenciais infrações disciplinares cometidas por membros da instituição. Este procedimento é sigiloso”, diz a nota enviada pela AGU.

O relatório da Polícia Federal aponta que Marco Túlio foi o principal articulador técnico da organização investigada. O geólogo ocupava cargos de alta gestão no conglomerado minerário investigado e atuava como diretor de operações técnicas da Empabra e, simultaneamente, apresentava-se profissionalmente como diretor executivo da Fides Mining, mineradora controlada pelo empresário Luis Fernando Franceschini.

A reportagem não conseguiu retorno das tentativas de contato com Marco Túlio Naves de Carvalho por meio dos canais de comunicação da empresa em que atua com Francischini, a Fides Mining. A defesa de Luis Fernando Franceschini disse que não dará declarações nesta fase do processo.

A reportagem não conseguiu contato com Ana Laura Braga de Carvalho ou seus advogados no processo. Ela foi indiciada por associação criminosa, falsidade ideológica ambiental e participação em estratégias para manter a lavra sob aparência de recuperação ambiental. 

O espaço para Ana Laura e os demais citados que não conseguiram contrapontos até o fechamento desta edição continua aberto para suas manifestações e alegações.

O post “Obra do Mauro”: PF aponta favorecimento de mineradora investigada na Operação Parcours por diretor-geral da ANM apareceu primeiro em Observatório da Mineração.
Sigma Lithium tenta censurar matéria e envia mais uma notificação extrajudicial ao Observatório da Mineração

Em 6 de julho de 2026, a Sigma Mineração S.A. (Sigma Lithium), por seus advogados, enviou ao Observatório da Mineração notificação extrajudicial a respeito da reportagem “Polícia Federal indicia empresários, diretor-geral e alto escalão da ANM por organização criminosa e outras acusações em novos relatórios”, publicada em 27 de junho.

A empresa pede a retirada de “toda e qualquer menção” ao seu nome no trecho “Do ferro ao lítio” e que o Observatório se abstenha de novas publicações que a associem a ilícitos ou a investigações das quais não faça parte. A Sigma sustenta, ainda, que “não tem, e nunca teve, qualquer relação com a Associação Ambiental e Cultural Zeladoria do Planeta”, nem participou do estudo técnico que embasou a redução da APA Chapada do Lagoão.

O Observatório da Mineração reitera o conteúdo da reportagem e faz três esclarecimentos.

Primeiro: o texto não afirma — nem sugere — que a Sigma seja investigada, indiciada ou integrante da organização criminosa apurada nas operações Rejeito e Parcours. A reportagem descreve a empresa como uma das mineradoras de lítio interessadas na região do Jequitinhonha que seriam eventualmente favorecidas pela redução da área de proteção ambiental, informação de interesse público e apoiada em documentos, a partir de outra matéria publicada em setembro de 2025, “ONG citada na Operação Rejeito pagou estudo que reduziu mais de 50% de APA no Jequitinhonha, favorecendo mineradoras de lítio”.

Segundo: a afirmação da empresa de que “nunca teve qualquer relação” com a Zeladoria do Planeta é contrariada por registro público da própria empresa. Em novembro de 2023 a Sigma Lithium recebeu da entidade um prêmio de “Gestão Ambiental”. A publicação, nas redes sociais da Sigma Lithium, afirma que a mineradora recebeu “com muito orgulho” o reconhecimento concedido “pela respeitada ONG”. A publicação traz na foto Fernando Benício de Oliveira Paula, dirigente da Zeladoria do Planeta, conselheiro do Copam (Conselho Estadual de Política Ambiental) e indiciado pela PF na Operação Rejeito por organização criminosa, corrupção passiva, tráfico de influência, lavagem de dinheiro e crime ambiental (documento falso). O Observatório não afirmou que a Sigma tenha contratado ou custeado o estudo que reduziu a APA; a menção diz respeito ao interesse da empresa na região.

Terceiro: esta é a segunda vez que a Sigma recorre à via da notificação extrajudicial contra o Observatório. A primeira, de maio de 2025, motivou repúdio de entidades como a Abraji e a ABA e apurações por MPF, MPMG, DPU e pela Federação Internacional pelos Direitos Humanos (FIDH) sobre a intimidação ao veículo. Nesse intervalo, o Observatório publicou diversas reportagens sobre a empresa sem que ela se manifestasse pelos canais ordinários de assessoria de imprensa.

O Observatório da Mineração, que já registrou na reportagem original a tentativa de ouvir a empresa, reitera que o espaço permanece aberto: manifestação objetiva da Sigma sobre os fatos será integralmente publicada, na forma da prática jornalística.

Também reiteramos nosso compromisso com o jornalismo e reforçamos a importância de que a Sigma, em respeito à transparência e ao debate público, utilize os canais institucionais de relacionamento com a imprensa para prestar esclarecimentos, abstendo-se de recorrer a expedientes que possam consubstanciar assédio judicial ou tentativa inconstitucional de censura e intimidação.

O post Sigma Lithium tenta censurar matéria e envia mais uma notificação extrajudicial ao Observatório da Mineração apareceu primeiro em Observatório da Mineração.

❌